“太太口服液”创始人朱保国退居幕后。
丽珠医药董事长换人
9月11日,丽珠医药集团股份有限公司(以下简称“丽珠医药”)发布公告称,朱保国因退休原因,申请辞去公司董事长及其在公司控股子公司等一切职务。
至此,丽珠医药持续24年的朱保国执掌时期告一段落。
朱保国与医药行业的故事,开始得更早。
1992年,他创办了太太药业前身,并担任董事长兼总经理;次年,公司完成建厂,“太太口服液”正式上市,该产品也让朱保国和太太药业进入公众视野。
十年后,太太药业(后更名为健康元)入主丽珠医药,朱保国又出任后者董事长,同时掌舵两家上市公司。
直至今日,其卸任两家上市公司董事长等一切职务,但仍为两家药企的实际控制人。
此次接替朱保国出任丽珠医药董事长的为刘大平。
今年39岁的刘大平,毕业于中国药科大学药物制剂专业,曾任深圳太太药业常务副总经理、健康元药业集团生产管理中心副主任,2024年至2026年2月担任丽珠医药副总裁。
进入2026年后,刘大平在丽珠医药的职务快速调整,先是3月升任总裁,现又接任董事长。公开资料显示,2025年其薪酬达520.65万元。
2026年也是丽珠医药高层集中换血的一年。
3月,丽珠医药4位“老将”同日递交辞呈。当时除刘大平履新外,原总裁助理陈志华获聘副总裁,原首席财务官王胜出任公司财务负责人。详见丽珠医药,副董事长、总裁、副总裁辞职
41年老牌药企,站在增长换挡口
朱保国交棒之际,丽珠医药处在的不只是简单的人事换届,而是增长引擎的交接期——成熟大品种承压,新产品已经走到商业化门口。
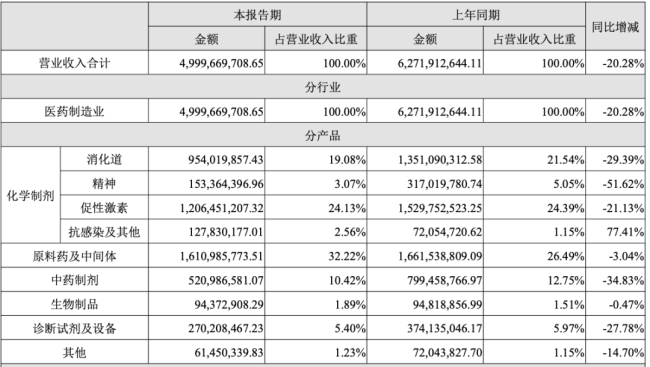
2026年上半年,丽珠医药营收同比下降20.28%至50亿元;扣非归母净利润同比下降29.96%至8.9亿元。
图源:丽珠医药2026年半年报
从产品结构看,消化道、精神和促性激素三类收入合计减少约8.84亿元,约占营收净减少额的69.5%;中成药收入减少约2.78亿元;抗感染及其他化学制剂增加约0.56亿元,只抵消了部分降幅。
这意味着,丽珠医药面对的已不只是某一个产品短期波动。过去多年支撑公司业绩的一批成熟产品,正在同时面对医保降价、集采以及产品生命周期变化。
如艾普拉唑钠系列、注射用尿促性素、注射用亮丙瑞林、马来酸氟伏沙明片销售收入均下降。
中成药板块也受到需求波动影响。2026年一季度,国内流感及呼吸道疾病发病率较2025年同期有所回落,带动抗病毒颗粒等呼吸道相关产品销售收入同比下滑。
国内原料药及中间体业务仍处于行业周期修复阶段。好在,以特色原料药为主的出口业务表现相对亮眼,其中高端抗生素及中间体成为主要增长点。
另一边,丽珠医药新的增长引擎还没有完全接上。
2026年上半年,丽珠医药生物制品收入约9437万元,占总营收的1.89%,同比下降0.47%。
这一数字虽然不能代表丽珠全部创新药收入,但至少说明其多年布局的生物药业务距离形成足够大的业绩支柱仍有空间。
还有一个值得关注的变化是研发投入。
2026年上半年,丽珠医药研发投入约3.82亿元,同比下降22.23%。公司明确提出,将通过研发项目动态评估,把资源更多集中到临床价值明确、技术路径清晰且商业化潜力较强的重点项目。
这意味着,在收入承压的同时,丽珠医药的创新策略也正在从过去相对广泛的平台和管线布局,进一步走向集中资源、提高兑现效率。
十六年的创新布局能否按下“加速键”
丽珠医药对创新药的布局并不晚。
早在2010年,丽珠医药就成立了珠海市丽珠单抗生物技术有限公司,此后逐步搭建抗体药物、重组蛋白等研发平台,持续向微球等高壁垒复杂制剂延伸。
起步虽早,但丽珠医药创新成果兑现速度并不快。
丽珠医药业务结构本身较为复杂,覆盖化药、中药、生物药、原料药和诊断等多个板块,资源配置也更加分散。
就自身创新路径而言,管理者风格偏稳健。相比依靠大规模BD快速扩充管线,更多围绕自己已经具备商业基础的消化道、辅助生殖和精神神经等领域做纵向延伸。
老产品建立渠道,新产品在同一治疗领域接续;成熟剂型形成市场基础,再向长效、复杂制剂升级。这种方式,从早期投入到真正形成收入,往往需要更长时间。
长期投入也开始逐步进入成果兑现阶段。
注射用醋酸曲普瑞林微球、注射用阿立哌唑微球均于今年首次执行国家医保,后者目前正在积极推进医院准入。
最典型的一个产品便是全球首个抗精神分裂微球制剂——注射用阿立哌唑微球。
丽珠医药过去多年已经建立精神科销售网络,并围绕精神分裂症继续布局阿立哌唑、布瑞哌唑、帕利哌酮等长效制剂。
公司此前将2026年定义为阿立哌唑微球商业化放量的关键年份,并计划借助既有精神专科渠道扩大医院准入。
辅助生殖也是类似逻辑。
6月,获批的重组人促卵泡激素,并不是丽珠医药突然切入一个陌生领域,而是在原有促性激素业务基础上继续升级产品组合;正在申报上市的注射用醋酸亮丙瑞林微球(3M),则试图进一步延长给药周期。
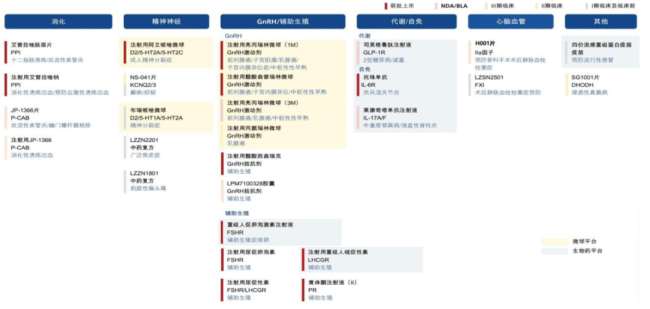
长期来看,丽珠医药仍有一批管线储备等待兑现。目前38项制剂在研项目中,已有12项处于上市申报阶段、4项进入Ⅲ期临床。
图源:丽珠医药2026年半年报
这些品种透露出丽珠医药下一阶段不同于过去的地方。
一方面,公司仍然没有放弃自己最熟悉的市场。JP-1366瞄准消化领域,希望与已有的艾普拉唑形成产品接续;长效微球则继续强化精神、GnRH等既有优势领域。
另一方面,丽珠医药也开始真正进入自免、代谢等更大的慢病市场。莱康奇塔单抗已经进入上市审评阶段,司美格鲁肽的糖尿病和体重管理适应症也均已申报上市。
与此同时,丽珠医药也在加快海外布局。
今年3月,公司拟斥资约15.87亿元收购越南上市药企Imexpharm Corporation(IMP)股权的相关交易,已获得越南国家证券委员会批复。
如果交易最终完成,其意义不仅是并表一部分海外收入,更重要的是获得一个当地生产、注册和销售平台。
从2026年上半年丽珠医药收入结构看,境外业务已成为公司少数保持两位数增长的部分——同比增长12.43%至11.29亿元,营收占比提升至22.58%。
收购IMP背后的问题同样值得观察,丽珠医药能否把已有的原料药出口能力,进一步升级成制剂和品牌的海外商业化能力。
丽珠医药已投入十余年的创新布局需要更快进入成果兑现期,新管理层会不会改变丽珠医药过去偏稳健的创新节奏?
(责任编辑:zx0600)
