10月9日,国家金融监督管理总局陕西监管局发布批复,核准李嘉辉长安银行行长的任职资格。这是这家西北地区资产规模最大的城商行,在资产迈过6000亿元关口之后,迎来的新一任行长。
先把长安银行放在坐标系里看。陕西省内有140余家银行业金融机构,国有大行、股份行与地方法人银行同场竞争。在这个格局中,长安银行的位置有些微妙。论规模,长安银行是西北城商行中唯一站上6000亿元的,2025年末总资产6045.13亿元,比同城的上市银行西安银行高出约660亿元;论份额,其存贷款在陕西省内的市场份额分别为5.86%和5.39%,排名第七,前面是国有大行和股份行的省级分行。
也就是说,长安银行是"城商行里的第一名,全省盘子里的第七名"。这个处境决定了其面临的双重压力:向上,难以撼动大行在优质对公客户上的定价权;同城,西安银行近年来扩张凶猛,差距在持续收窄。
但有利条件同样清晰。长安银行由宝鸡、咸阳、渭南、汉中、榆林五家地市机构于2009年合并组建,网点260家,覆盖陕西全境,国有法人股占比69.73%,前四大股东是延长石油、陕煤化、陕西有色和陕西财金投资,清一色的省属国资。股东赋能和信贷资源获取能力,是长安银行一大显著优势。
再看业绩本身。2025年,长安银行实现营业收入103.14亿元,同比增长9.02%;净利润24.04亿元,同比增长3.84%,单看这一年,其营收和利润恢复双增,数字不算差。但2026年上半年的经营情况却出现了一个反差,上半年营业收入52.49亿元,较上年同期的48.61亿元增长7.98%,而利润总额为8.90亿元,较上年同期的14.03亿元大幅下降了36.56%。
在这样的背景下换帅,市场的关注点自然落在"新行长要解什么题"上。而要回答这个问题,得先把长安银行近五年的账本摊开。下文,我们进行详细分析。
规模与盈利:
增长的账本,分化的走向
2021年至2025年,长安银行总资产从3781.81亿元增至6045.13亿元,四年累计增长约60%,其中2025年11.47%的增速是近四年最快的。营收从82.55亿元增至103.14亿元,净利润从20.24亿元增至24.04亿元,营收和净利的年均复合增速分别约5.7%、4.4%。规模跑赢盈利,是长安银行这五年最亮眼的地方。
拆开看,增长的节奏并不平稳。长安银行营收在2023年增长11.06%之后,2024年同比下滑3.26%至94.61亿元,2025年才回升到103.14亿元;净利润的轨迹类似,2023年达到24.45亿元后,2024年下滑至23.15亿元,2025年虽上升至24.04亿元,但仍未回到2023年的高位水平。
盈利效率的下行更直观。长安银行平均资产收益率从2021年的0.58%逐年降至2025年的0.42%,同期平均净资产收益率从10.54%逐年降至7.73%。
再看同城对手。西安银行2025年末总资产5381.66亿元,当年归母净利润26.50亿元,比长安银行的归母净利润22.42亿元多出约4亿元,这说明了西安银行虽然规模小了一成,但盈利反而更高。
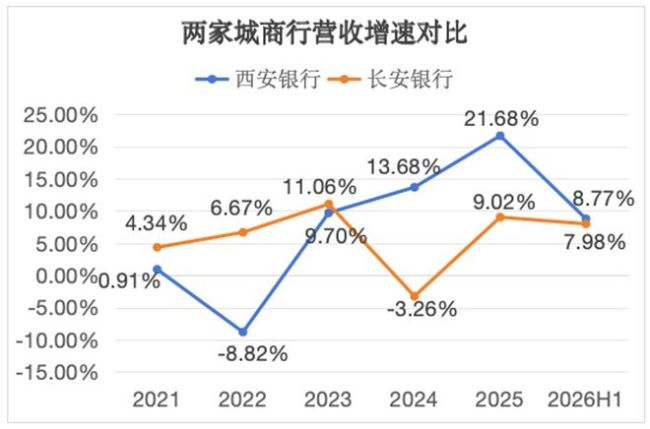
五年时间里,西安银行营收从72.03亿元增至99.67亿元,今年上半年增速8.77%;长安银行营收从82.55亿元增至103.14亿元,今年上半年增速有7.98%。两家银行的营收体量已经基本打平,但在2021年,长安银行还领先对手约10亿元,如今差距却越拉越小,这说明西安银行近几年营收增速反超下,创收能力明显要强于长安银行。
造成这种反差的原因,数据里能找到线索。先看成本。长安银行2025年成本收入比37.05%,连续三年上行;西安银行为20.67%,还同比下降了3.77个百分点。长安银行有260家网点、5060名员工,网均、人均产出被庞大的线下网络摊薄。
成本高只是其一,更重的一头在拨备。长安银行2025年计提各类减值损失37.84亿元,占当年拨备前利润的六成;而西安银行同期拨备计提压力明显更轻,拨备覆盖率还比上年提升了30.56个百分点。长安银行拨备为什么提得这么重?这就落到资产质量上,后文会详细分析。
公允地说,长安银行这五年也有拿得出手的成绩。资产规模四年增长六成,贷款总额从2021年末的2239.71亿元增至3544.88亿元,对实体经济的投放强度在加大;绿色信贷余额2025年增长17.96%,规模居陕西全省地方法人银行首位。
但问题在于,这些增长是以不断消耗资本和拨备为代价换来的,增长的"含金量"在下降。这不是一句"规模扩张"能掩盖的,它直接指向经营模式的转换压力。
存贷结构与息差:
对公依赖的双面性
承接上文,规模增长的成色,最终要看结构。
负债端先看存款。2025年末,长安银行存款总额4194.08亿元,同比下降1.33%,是近五年首次收缩。收缩发生在对公端,公司存款1537.68亿元,下降11.85%,其中对公定期存款降幅接近18%;同期储蓄存款增长6.35%至2525.50亿元,占比升至60.22%。
长安银行零售存款补位对公存款,方向上是负债稳定性的改善,但代价是成本,其定期存款占客户存款的比重已达79.71%,接近八成的存款是定期,意味着负债成本的下调空间会被结构锁死。
而对比之下,西安银行2025年存款增长6.52%,今年上半年继续增长2.3%,负债端在正增长轨道。
资产端看贷款。2025年末长安银行贷款总额3544.88亿元,增长9.60%,其中公司贷款占比73.97%,个人贷款占比26.03%。对公贷款的行业分布带着明显的区域银行烙印,租赁和商务服务业占12.22%、建筑业占10.94%、批发零售业占9.72%、制造业占7.87%,前五大行业合计44.63%。
这样的贷款结构,好处是深度绑定了陕西的基建、能源产业链和政务类客户,资产荒年份不缺投放方向;但挑战是行业集中度高,且与地方债务周期、房地产链条高度相关,面临一定风险。
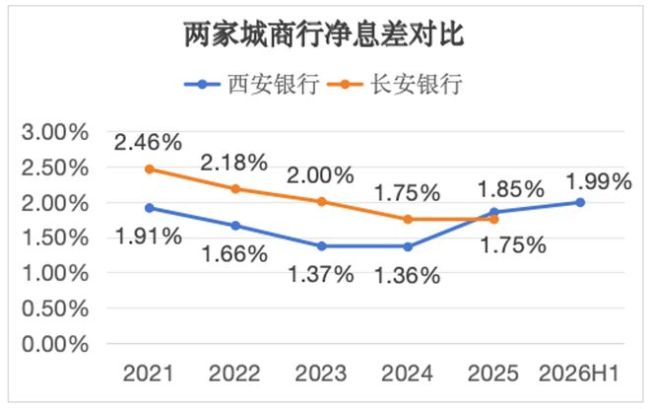
存贷结构落到盈利上,就是息差。据企业预警通平台测算,2021-2025年,长安银行净息差分别为2.46%、2.18%、2.00%、1.75%及1.75%。新世纪评级在报告中给出的定性判断是,长安银行生息资产收益率和付息负债成本率都在降,但资产端降幅更大,净息差收窄。
这个判断可以从上述结构反推,长安银行资产端对公贷款占比近四分之三,对公利率随行就市降得快;负债端近八成是定期存款,成本降得慢。两头挤压,其息差承压是结构性结果。
作为鲜明对照,西安银行2025年净息差1.85%,较上年回升0.49个百分点,结束了此前连续多年的息差持续下滑局面,2026年上半年则是进一步升至1.99%高位,表现很抢眼。
资产质量、拨备与资本:
三道防线同时承压
如果说息差决定的是"赚多少",那么资产质量决定的就是"留多少"。长安银行近五年最大的压力点,就在这条线上。
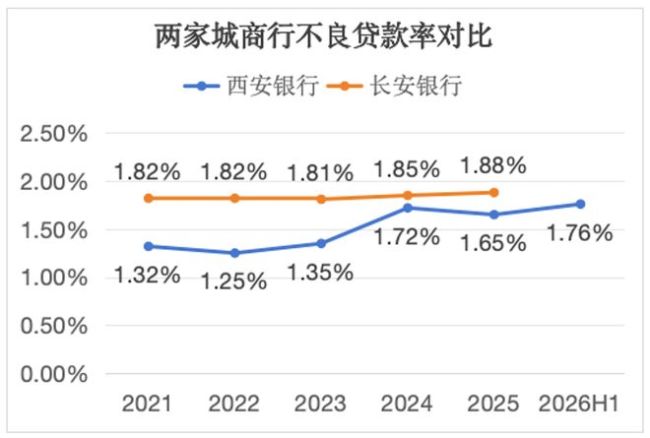
先看不良本身。2021年至2025年,长安银行不良贷款率分别为1.82%、1.82%、1.81%、1.85%、1.88%,不良余额升至66.74亿元。1.88%是什么水平?同期西安银行仅为1.65%,长安银行要高出后者0.23个百分点,且近五年来西安银行不良率都要低于长安银行不少。
比不良率本身更能说明问题的是先行指标。一方面,长安银行关注类贷款从2023年末的60.93亿元、占比2.06%,升至2025年末的112.42亿元、占比3.17%,两年接近翻倍。
另一方面,2025年其逾期贷款余额达99.05亿元,逾期90天以上贷款与不良的比例为96.69%,说明长安银行不良认定是严格的,逾期的"蓄水池"水位不低;展期贷款规模116.58亿元,其中27.68亿元已划入关注类。
这几个指标叠加的含义是,长安银行1.88%不良率不是终点,后续仍有劣变压力,从关注类和展期的规模推断,未来一到两年其不良生成速度或难言放缓,有进一步抬升的可能。联合资信也给出了相同看法:“考虑到宏观经济处于弱复苏周期且相关展期贷款未实际化解风险,未来长安银行仍需关注面临的资产质量下行压力。”
对此,长安银行的应对是大力度处置。2023年至2025年,当期核销额分别为16.58亿元、34.53亿元、44.34亿元,三年核销超过95亿元,2025年核销相当于贷款总额的1.25%。如此强度的核销下不良率仍然上行,说明该行新生成的不良速度或许更快。
原因要分几层看。历史上,五家地市机构合并的底子决定了长安银行客群更下沉,风险管控难度较大,风控基础也偏弱;信贷结构上,建筑、批发零售、房地产链条合计占比不低,而这几年正是这些行业的出清期。
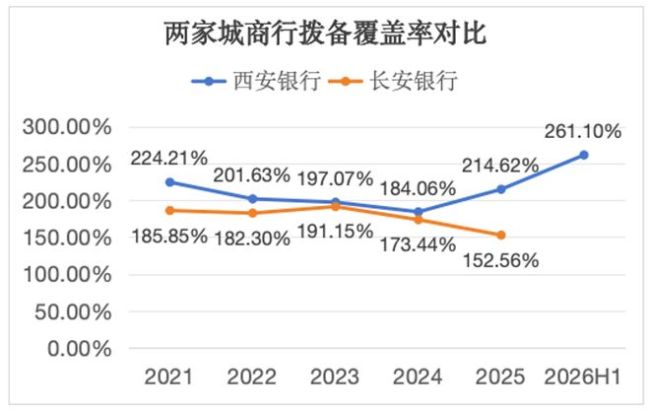
资产质量的压力,直接传导到拨备。长安银行拨备覆盖率从2023年末的191.15%降至2024年末的173.44%,再降至2025年末的152.56%,两年下降近40个百分点,已经逼近150%的监管关注线,在上市和发债城商行中处于偏低水平。
对比2025年末西安银行的214.62%,长安银行与其差距超过了60个百分点,且在今年上半年,西安银行拨备覆盖率还继续大幅抬升至261.10%,处于近五年来的最高水平,进一步拉开了与长安银行的段位优势差距。
资本是第三道防线,压力同样可见。今年上半年末,长安银行资本充足率11.56%、一级资本充足率9.57%、核心一级资本充足率8.24%,虽然较2025年末皆有所小幅提升,但该行核心一级资本距离7.5%的监管底线只有0.74个百分点。
作为对照,同期末商业银行平均核心一级资本充足率为10.72%;西安银行为9.28%,安全垫中等偏薄,内源补充"能用但不够宽"。而长安银行8.24%的水平则显然落后不少,缓冲带过窄,支撑资产扩张的能力明显不足,外源补血或是刚需。
把上述三道防线连起来,逻辑链条是完整的:长安银行资产质量承压推高信用成本,信用成本压缩利润,利润不足制约内源资本补充,资本逼近底线又反过来限制资产扩张和风险处置的腾挪空间。西安银行上述三项指标每一项都跑在长安银行前面,两家银行的差距,归根结底是风险调整后盈利能力的差距。
增资、定方向、换帅:新班子的考题
说完压力,也需要客观看待长安银行正在积极做的事。过去两年,长安银行面对重重压力下所作出的应对措施是清晰的。
最直接的一手是补资本。
2025年12月,长安银行定向募集不超过26.11亿股的增资方案,先后获得陕西金融监管局和证监会批复;年报披露,80亿元募集资金已全部缴纳到位,目前正在履行股东资格核准程序,拟引入的股东以陕西省内国企为主。
以2025年末的风险加权资产粗算,这笔增资落地后,长安银行核心一级资本充足率有望回到10%以上,资本约束会明显松绑。与此同时,该行还发行了50亿元永续债、30亿元二级资本债,其他一级资本和二级资本的缓冲也在加厚。
第二手是调结构、做特色。
年报里,长安银行提出"123456"工作总思路,主线是"稳增长、优结构、提质效、强内控",并在编制新一轮五年规划。落地上有几个可验证的动作,具体表现为以下几个方面:
金融五篇大文章上,长安银行绿色信贷规模、碳减排贷款投放均居陕西全省地方法人银行首位;科技金融搭建"1+1+N"组织架构,对秦创原科技型企业贷款年内净增25.67亿元;养老金融发行了省内首张"长享卡",建成17家示范网点;数字化上投产了个人网银6.0和智慧企银3.0。
机构层面上,持续推进网点"减量提质、降本增效",2025年新取得2家村镇银行收购批复,整合县域牌照,同时有6家网点获准开业,实现扩大重点区域、薄弱领域金融覆盖面,以及深入网点资源整合两手抓。
这些动作的方向都对,压降物理网点成本、向特色业务要增量、向县域要纵深,都是比较务实且正确的战略打法,一步步实施延展下去,对业绩反哺的空间还是很大的。
第三手,就是这次换帅。
李嘉辉的履历在城商行行长中不太常见。他1974年6月生,1997年进入财政部,在条法司工作多年;2014年转入光大银行总行,任资本与证券事务管理部总经理助理、副总经理;此后历任咸阳市副市长、陕西省地方金融监管局副局长、省委金融办副主任。财政、商业银行、地方政府、金融监管,李嘉辉在这四个领域都待过。
把李嘉辉的履历和长安银行的考题对照,匹配度相当高。财政和光大银行的资本运作经历,对应的是长安银行资本补充和酝酿多年的上市议题,这正是他的专业领域;地方金融监管局副局长的经历,对应的是与监管、与地方政府的沟通,以及区域风险化解中的协调角色,而这恰恰是长安银行处置存量风险最需要的资源。
再看班子的另一半。长安银行董事长张全明1967年生,从工行基层起步,做过西安市商业银行计财部总经理,任过安康市副市长,此后执掌陕西省联社多年,是银行经营管理出身。副行长团队里,屈秉泉、袁颖丽、王方元等均为行内成长起来的老将,2025年该行还新聘任了副行长刘建芸、首席信息官高永平。
这样一个"经营型董事长+资本运作型行长"的搭配,在区域银行的管理层结构里算是分工清晰的组合,市场对这个组合的期待,实质是对长安银行"增资落地—资本规划—经营转型"这条主线能否接续推进的期待。
总的来说,把长安银行的近五年经营基本面放在一起看,结论其实并不复杂:规模的答卷是优等,盈利的答卷是及格,资产质量和资本的答卷需要补考。息差收窄、对公依赖、存量风险出清、资本约束等挑战,没有一个是孤立的,也没有一个是换一任行长就能立刻解决的,2026年上半年利润总额36%的降幅,也说明其压力仍在释放过程中。
接下来一两年,判断长安银行走向的指标其实就三个:增资完成股东核准后核心一级资本的回补幅度,关注类和展期贷款是否见顶,以及成本收入比能否止住连续三年的上行。
(责任编辑:zx0280)
