11月9日,国家统计局发布10月居民消费价格数据,酒类价格同比下降3.1%;11月16日,1—10月社会消费品零售总额数据出炉,烟酒类零售额5547亿元,同比增长11.7%。
两组数据尽管只差7天,但却指向相反的方向。在酒说看来,这两个数并不矛盾,它们描述同一件事的两面:这一轮增长是名义的,让利是实际的。
三张表并排:卖得更多,卖得更便宜,产得更少
国家统计局11月16日那张表里,烟酒类一栏的注释并不起眼:“此表数据均为未扣除价格因素的名义增速。”这句注释决定了5547亿元的性质,它回答卖了多少钱,不回答卖了多少、每瓶什么价。
后两个答案,在另外两张表里。一是零售端,1—10月烟酒类零售额5547亿元,同比增长11.7%,同期社零整体只增长1.0%。二是价格端,10月酒类消费价格同比下降3.1%。三是供给端,1—9月全国规上企业白酒产量235.4万千升,同比下降3.9%。
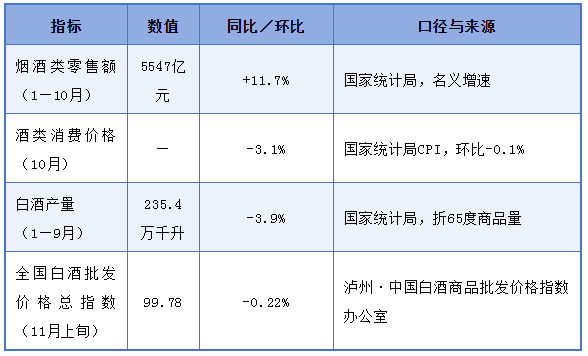
简言之,产量在降,零售额在涨,中间被抽走的是渠道库存。报表上的增长,有一部分是把仓库的货搬到了货架上,而非从货架搬进了酒杯。价格端同样没有给出回暖信号。11月上旬全国白酒环比价格总指数99.78,跌0.22%;名酒99.83,跌0.17%;地方酒99.64,跌0.36%。地方酒的跌幅是名酒的两倍——名酒有品牌托底,地方酒没有,压力先落在它们身上。
在酒说看来,量价背离在品类层面的表现,就是压力沿着价格带向下传导:高端守住的是份额,区域品牌守住的是生存。
双11价盘承压,渠道利润迁移
从电商系统来看,京东酒业11月12日披露,名酒双11全时期成交额同比增长25%,开门红阶段增长30%;天猫开卖一小时,酒水闪购成交同比增长265%。
成交放大、批价没破,这个组合过去几年很少同时出现。
一是合规标尺抬高。2025年底《互联网平台价格行为规则》发布、2026年4月施行,平台强制降价、自动跟价受到更严格约束,超低价引流与跨区窜货的空间被压缩。二是酒企主动调控。五粮液8月发出稳价通知后,普五批价单周最高涨幅超过30元,此后稳定在820元一线;洋河清理1000多家乱价、窜货代理商,考核从看压货转向看开瓶。三是费用转向。19家A股白酒上市公司中近9家前三季度销售费用同比下降。
但批价站住,不等于价格体系站住。批价是渠道之间的调拨价,不是消费者实际支付的价格。今年双11,社交平台上晒出的第八代五粮液订单,单瓶成交价集中在680元至750元;同期普五批价820元。中间70元到140元的裂口,由平台补贴、经销商让利、酒企隐性费用共同填平。
去年双11,至少8家头部酒企密集发布告知书,五粮液连发四封、首次公开46家非授权店铺。而今年集体安静,只剩零星授权公示。变的不是态度,是规则:平台强制降价、自动跟价被约束之后,酒企与平台的公开对峙失去了着力点。博弈没有消失,只是转入更隐蔽的形式:礼盒组合、小规格产品、官方旗舰店直播,核心大单品不直接进场破价。
头部企业里,茅台走得最远。2026年3月起,茅台对精品、生肖等产品落地代售模式,经销商不买断货权、不垫付货款,按销售额收取5%服务费。11月11日起,i茅台对精品、陈年、马茅等16款产品改用全天动态补货;11月13日,线下代售价对齐i茅台,精品茅台由2410元降至2359元,500ml马茅由1951元降至1899元。
这种渠道改革与变化,落到经销商账上是两笔:一是毛利率,百荣市场的调研口径显示,一箱1000元以上的名酒摊到每瓶利润约3元,稍有破损就可能转为亏损。二是回款,主要酒企前三季度现金回款同比下降18.5%,三季度单季降幅收窄至6.5%——在收窄,但仍在下降通道里。
渠道也在自己找出口。郑州百荣世贸商城聚集近2000家酒商,酒水年流水约400亿元,七成以上销往郑州以外;约30%的商户尝试私域运营与直播带货,近200人考取互联网营销师证书。即时零售则承接了另一部分需求,聚餐、宴席、临时用酒从“等客上门”转为“就近配送”。
在酒说看来,这一轮变化的实质是利润来源的迁移:从价差转向服务费,从囤货升值转向履约能力。厂商关系随之从博弈走向契约——厂家收回定价权,渠道换取相对确定的服务收益。这条路能否走通,取决于服务费能否覆盖门店真实成本,投放节奏能否稳定到渠道可以预期的程度。
显然,当前的中国白酒产业正在用价格换时间,用渠道利润换报表平稳。跳出单个企业、单次大促来看,这不是某一家的选择,而是存量竞争阶段的共同解法。产量收缩,是供给端在认账;批价企稳,是渠道端在止血;零售额名义增长,是需求端还在勉力维持体面。三者叠加,构成2026年白酒的底色——不是复苏,是出清。
这个阶段最考验的,不是谁增长更快,而是谁能把渠道利益重新安放好。价格可以下探,报表可以放缓,周期甚至也可以拉长,但渠道信心、厂商契约与真实开瓶可能是考验决策。
(责任编辑:zx0600)
